
Revenu immédiat · dans les 4 scénarios
Péret Patrimoine · Ingénierie du dirigeant
TNS ou assimilé salarié ?
Comparer aujourd’hui. Projeter demain.
Comparez le revenu disponible, l’arbitrage rémunération / dividendes et les pensions futures à enveloppe identique pour l’entreprise. « TS » désigne ici le dirigeant assimilé salarié, et non un salarié titulaire d’un contrat de travail.
Un outil d’exploration, pas un calcul de paie.
Les taux sociaux par défaut sont des hypothèses pédagogiques modifiables. Les pensions se renseignent à partir d’une estimation de carrière. Le résultat dépend des données saisies, de la protection sociale et des règles propres à votre situation.
Revenus d’activité + retraite
Quatre stratégies, une même enveloppe
Les montants mensuels sont des équivalents annuels divisés par 12. Les dividendes ne sont pas un salaire mensuel et supposent un bénéfice distribuable.
Votre trajectoire de revenus
Voir les revenus aux étapes clés
Comprendre les écarts
Les cotisations financent plusieurs protections. Leur coût et la valeur des pensions sont présentés séparément pour éviter de les compter deux fois.
Décomposition des calculs et des projections
Les données saisies ne sont pas envoyées au cabinet. L’épargne projetée est une fraction des revenus déjà comptabilisés. Son capital au départ en retraite n’est donc pas ajouté au cumul actualisé. Les pensions ne sont pas un capital rachetable.
La lecture patrimoniale
Les cotisations : un coût, mais aussi des droits
Ce que le revenu immédiat ne montre pas
La rémunération cotisée peut ouvrir des droits à retraite et à d’autres prestations. La maladie, les indemnités journalières, l’invalidité, le décès et les accidents du travail doivent être examinés selon le régime. Un dirigeant assimilé salarié n’est pas couvert automatiquement par l’assurance chômage au titre de son seul mandat.
Les dividendes de SAS ne génèrent pas de droits à retraite au titre de cette distribution. En TNS, la fraction soumise aux cotisations d’activité peut contribuer aux droits selon les règles et plafonds du régime : elle doit être prise en compte dans l’étude de retraite.
Comment intégrer le revenu différé
Comparez vos pensions prévues pour des parcours cohérents avec chaque scénario, à un même âge de départ. L’outil projette ensuite ces montants et leur valeur actuelle. Il ne calcule ni les trimestres, ni les points, ni les meilleures années.
Une stratégie dégageant davantage de revenu immédiat peut aussi permettre de constituer une épargne privée. Le simulateur présente ce capital séparément : sa disponibilité, sa transmissibilité et son risque diffèrent de ceux d’une pension.
Méthode et limites du simulateur
- Comparaison de sociétés à l’IS détenues à 100 %, sans changement de forme juridique, frais de transformation ou déficit antérieur. Les cotisations liées à la rémunération sont supposées prises en charge par la société et déductibles avec la rémunération.
- TNS : net avant IR = coût rémunération diminué du maximum entre le socle minimal saisi et les cotisations proportionnelles au net. Assimilé salarié : brut = coût / (1 + taux patronal), puis net = brut × (1 − taux salarial).
- Le reliquat de l’enveloppe est soumis à IS avant distribution. Le taux réduit est appliqué uniquement s’il est coché, dans la tranche encore disponible.
- TNS : le seuil modélisé est 10 % de la somme capital, primes d’émission et compte courant retenus. Au-dessus : taux effectif de cotisations TNS + IR forfaitaire. En dessous : IR forfaitaire + prélèvements sociaux. Cette approche est simplifiée et ne reproduit pas les bases sociales légales ni leur régularisation.
- Le prélèvement forfaitaire sur les dividendes est paramétré à 12,8 % d’IR et 18,6 % de prélèvements sociaux pour les règles de référence 2026. Les cotisations d’activité ne sont pas cumulées avec les prélèvements sociaux de placement sur la même fraction TNS.
- Les taux sociaux effectifs, le minimum TNS et les taux d’IR saisis sont des hypothèses pédagogiques, pas des taux réglementaires universels. La réforme de l’assiette des indépendants, les plafonds, l’ACRE, les caisses professionnelles et les contributions exceptionnelles ne sont pas reconstitués.
- La projection maintient les paramètres fiscaux et sociaux saisis. Elle ne prévoit pas les réformes futures. Les droits à pension sont saisis à la date de départ ; leur revalorisation intervient ensuite selon l’hypothèse choisie.
- Flux annuels supposés versés en fin d’année. Actualisation : flux / (1 + taux) année . Aucun coefficient de survie, réversion, départ anticipé, carrière longue ou cumul emploi-retraite n’est modélisé.
- Le cumul actualisé est un indicateur de revenus sur l’horizon choisi, pas un patrimoine disponible ni une recommandation automatique. Santé, prévoyance, besoins de revenu, gouvernance et contraintes juridiques doivent compléter la décision.
Sources et règles de référence · 6 octobre 2026
- Service Public — protection sociale du président de SASU
- Service Public — fiscalité de la SAS et dividendes
- Service Public — taux et conditions de l’impôt sur les sociétés
- Urssaf — simulateurs pour calibrer les revenus et cotisations
- Urssaf — réforme de l’assiette sociale des indépendants
- Info Retraite — relevé de carrière et estimation de pension
Les sources peuvent évoluer. Les taux et montants doivent être vérifiés avant toute décision.
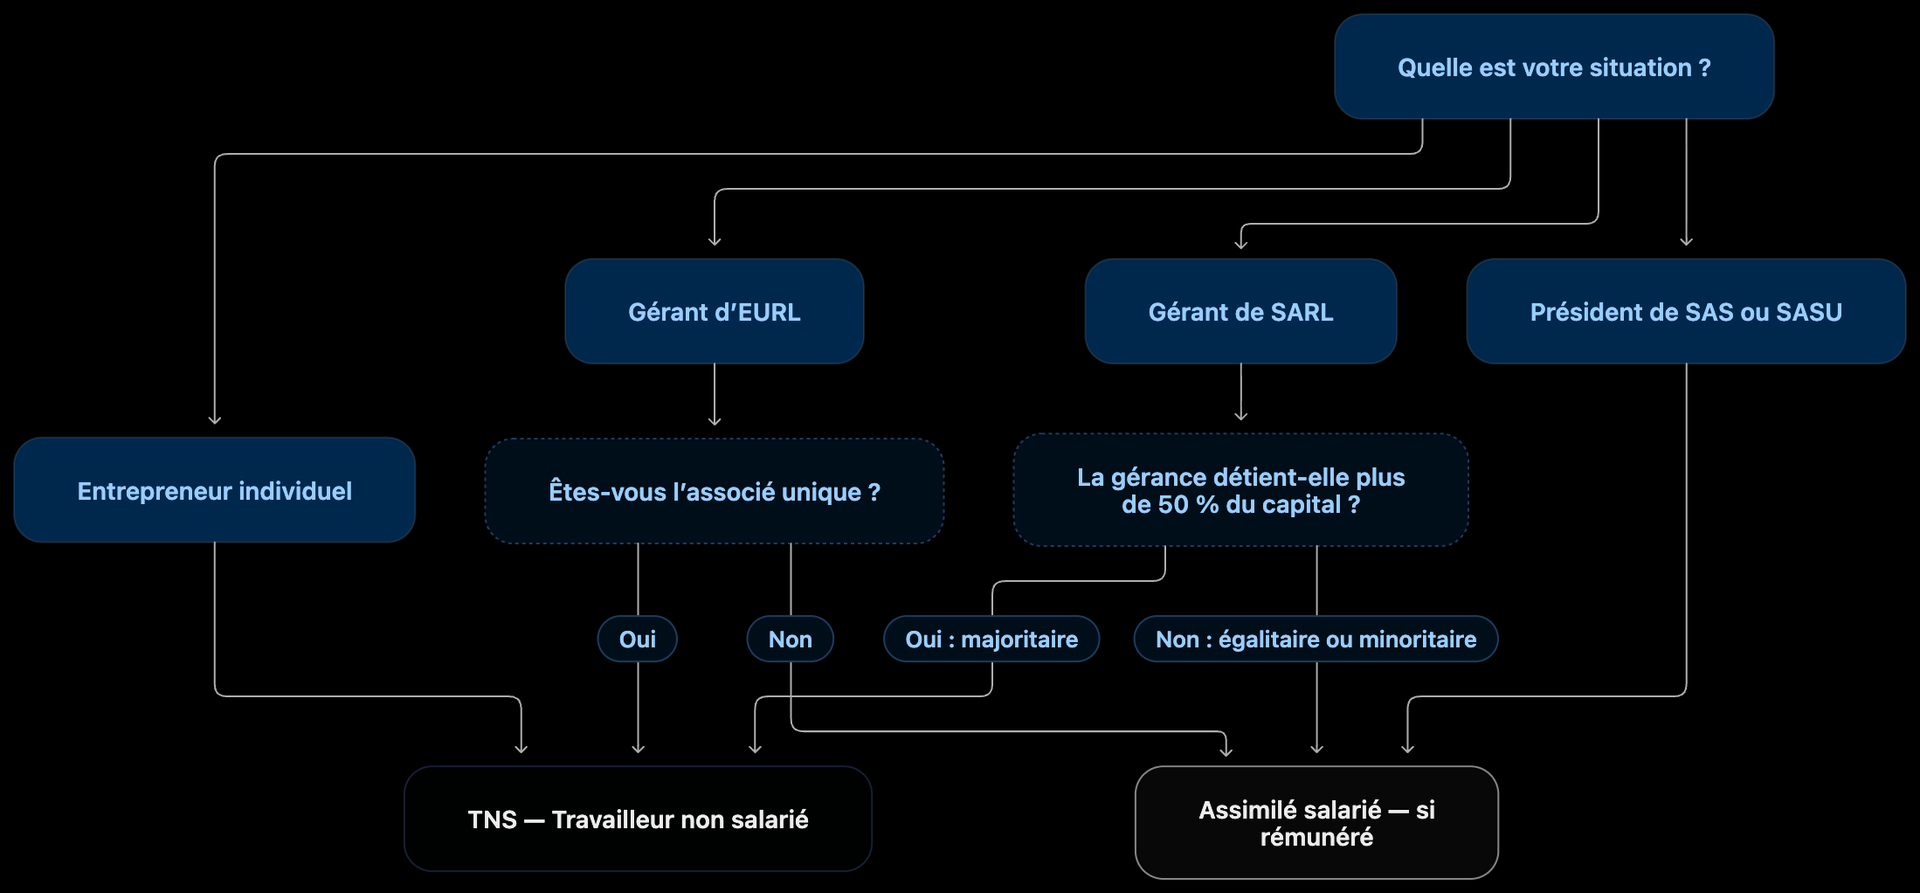
Ces règles couvrent les situations courantes des dirigeants. Le président de SAS/SASU relève du régime des assimilés salariés lorsqu’il est rémunéré, même s’il détient 100 % du capital. entreprendre.service-public.gouv.fr
Pour apprécier la majorité en SARL :
- On tient compte des parts du gérant, de son conjoint ou partenaire de PACS et de ses enfants mineurs non émancipés.
- En cas de cogérance, on examine la majorité détenue par l’ensemble des cogérants.
- Exactement 50 % signifie égalitaire, et non majoritaire. Assemblée nationale
Assimilé salarié ne signifie pas titulaire d’un contrat de travail : le mandat seul n’ouvre pas automatiquement droit à l’assurance chômage. entreprendre.service-public.gouv.fr